تنظيم المال لا يبدأ بزيادة الدخل وحدها، بل بفهم طريقة التعامل معه. تشرح كتب إدارة المال الشخصي أساسيات التمويل، من وضع الميزانية وموازنة الدخل والمصاريف إلى الادخار والتعامل مع الديون؛ ويوصي كتاب «أغنى رجل في بابل» بادخار ما لا يقل عن ١٠٪ من الدخل. تمنح هذه الموضوعات القارئ قواعد عملية تساعده على النظر إلى قراراته المالية بوضوح أكبر.
من الطبيعي أن تبدو إدارة المال مهمة متشعبة، إذ تتداخل في القرارات اليومية المصروفات والالتزامات والادخار. لكن القراءة المنظمة تساعد على فهم هذه الجوانب كلًّا على حدة، من دون افتراض وجود طريقة واحدة تناسب الجميع أو أن تغيير العادات يحدث فورًا.
في هذا المقال، ستتعرف إلى موضوعات تتناولها كتب المال الشخصي، وكيف تشرح تنظيم الميزانية ومراجعة المصروفات وسداد الديون والتفكير في بناء الأصول. وستجد أيضًا لمحة عن اختلاف زوايا هذه الكتب لتختار ما يناسب احتياجك، سواء كنت تبدأ بتتبع دخلك ونفقاتك أو تسعى إلى تصور أوسع للاستقرار المالي.
النقاط الرئيسية
- ابدأ بتحديد أهداف مالية واضحة، ثم اربط قرارات الادخار والإنفاق بما تريد تحقيقه.
- سجّل مصادر الدخل والمصاريف لتعرف أين يمكن إعادة توزيع المال بما يخدم أولوياتك.
- رتّب الديون من الأقل قيمة إلى الأعلى، وسدّدها بالتتابع لتتابع تقدمك بوضوح.
- ابنِ ميزانية واقعية توازن بين الالتزامات والاحتياجات والادخار، وراجعها عند تغير ظروفك.
جدول المحتويات
1. أساسيات التمويل الشخصي
تبدأ أساسيات التمويل الشخصي بفهم الصلة بين الأهداف والقرارات اليومية. يركز كتاب «فكر تصبح غنيًا» على تحديد أهداف واضحة والتفكير الإيجابي بوصفهما منطلقين للسعي نحو النجاح المالي. عمليًا، اكتب هدفًا محددًا، مثل الادخار لغرض معلوم، ثم راجع إنفاقك في ضوئه. يساعدك ذلك على تحويل الرغبة العامة في تحسين وضعك المالي إلى اتجاه واضح تستند إليه عند اتخاذ القرارات.
يعرض كتاب «الخطة المالية من صفحة واحدة» فكرة اختصار الخطة المالية في صفحة واحدة. يمكنك تدوين أهدافك وأولوياتك والخطوات التي تنوي اتباعها، ثم مراجعتها مع تغير ظروفك. لا تكمن قيمة الخطة في شكل الصفحة، بل في جمع الأفكار المتفرقة ضمن تصور مترابط. وهكذا يصبح تتبع التقدم أسهل من اتخاذ قرارات منفصلة لا ترتبط بهدف واضح.
يشرح كتاب «الأب الغني والأب الفقير» الفرق بين بناء الأصول وإنفاق الدخل على الكماليات. ويقدم العقارات والأسهم أمثلة على أصول قد تسهم في تكوين الثروة، ويلفت إلى أثر استهلاك الدخل كله من دون تخصيص جزء لبناء قيمة مستقبلية. الفكرة هي التمييز بين ما يدعم خطتك المالية وما يستنزف مواردها، ثم مراجعة أولويات الشراء على هذا الأساس.
يتخذ كتاب «لماذا لم يعلموني هذا في المدرسة؟» شكلًا تعليميًا عبر ثمانية دروس مالية، ما يتيح تناول المفاهيم على مراحل بدل التعامل معها كموضوع واحد واسع. أثناء القراءة، دوّن الدرس العملي المرتبط بوضعك، ثم حدد قرارًا ماليًا يمكن أن يتأثر به. يساعدك تدوين التطبيق بجانب الفكرة على تحويل المعرفة إلى خيارات أكثر وعيًا.
يتناول كتاب «سيكولوجية المال» تسع عشرة قصة قصيرة عن اختلاف طرق تفكير الأشخاص في المال. وتوضح القصص أن القرار المالي لا يعتمد على الحساب وحده، فالعادات والتجارب الشخصية تؤثر أيضًا في نظرة الفرد إلى الادخار والمخاطرة والإنفاق. قارن مواقف الشخصيات بعاداتك، ولاحظ ما إذا كان قرارك نابعًا من هدف فعلي أم من انطباع عابر.
يطرح كتاب «مالك أو حياتك» تسع خطوات لتغيير طريقة التعامل مع المال، بينما يعرض «المستثمر الذكي» الاستثمار بوصفه مسارًا طويل الأجل يحتاج إلى الدراسة والانضباط. ويركز الأخير على تحليل أساسيات الشركة، مثل أرباحها واستقرارها، بدلًا من اتباع موجات السوق المؤقتة. تمنح هذه الأفكار إطارًا للتفكير قبل الاستثمار، وتوضح كيف يمهد فهم الأهداف والأصول والسلوك المالي لقرارات أكثر اتساقًا.
2. إدارة الدخل والمصاريف
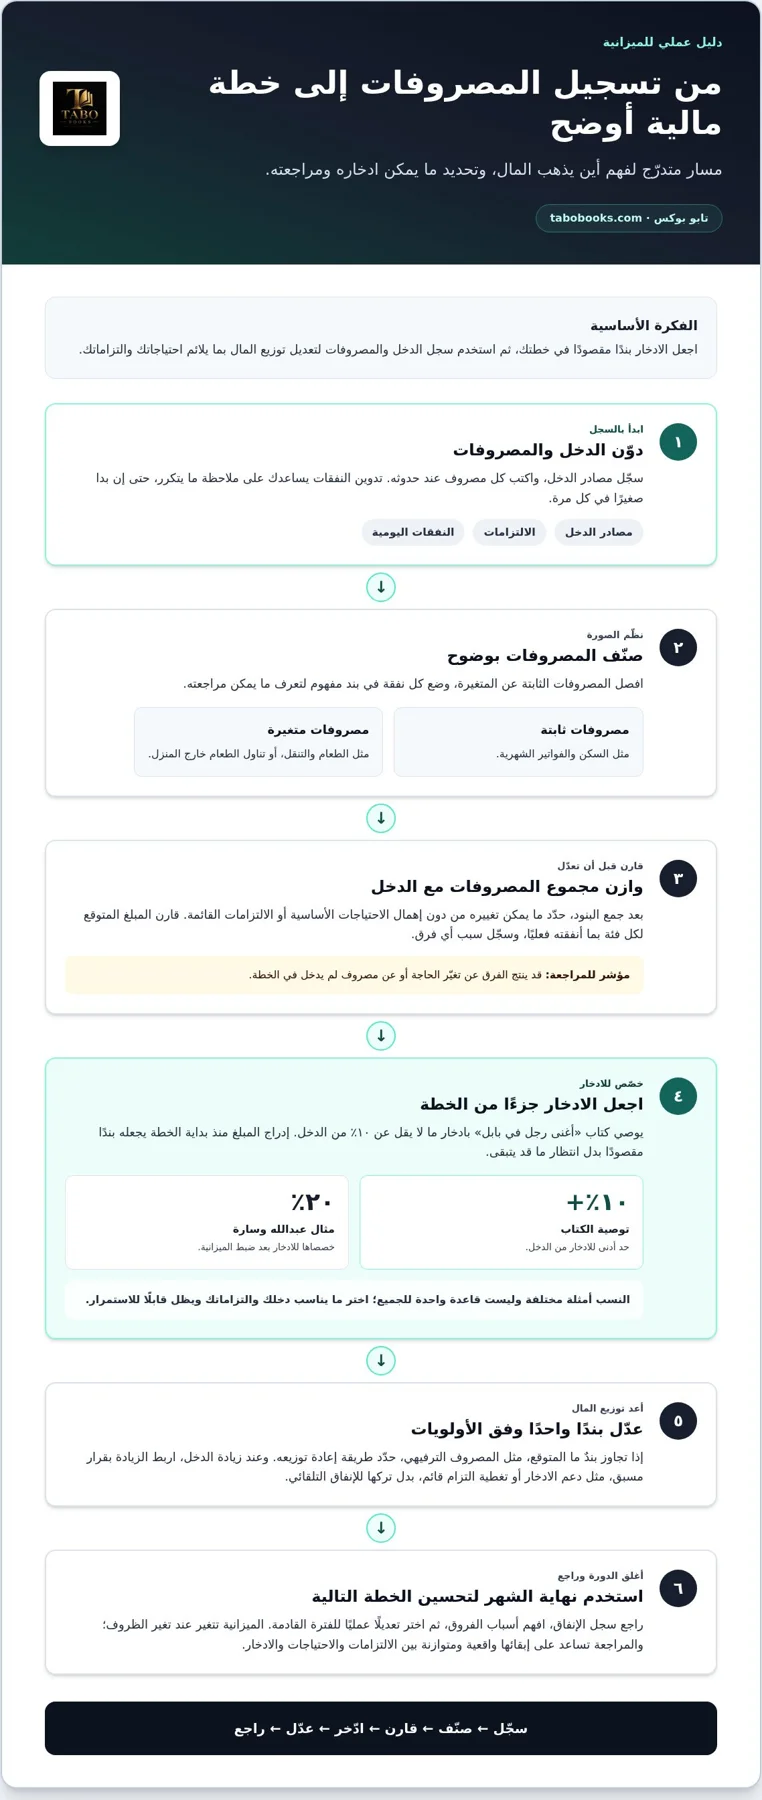
ابدأ بتسجيل دخلك ومصروفاتك، وافصل مصادر الدخل عن الالتزامات والنفقات اليومية. دوّن كل مصروف عند حدوثه، وصنّفه ضمن بند واضح، مثل السكن أو الطعام أو التنقل. يساعدك هذا التفصيل على ملاحظة النفقات المتكررة التي قد تبدو بسيطة منفردة، لكنها تتراكم مع الوقت. بعد ذلك، قارن مجموع المصروفات بالدخل، وحدد البنود التي يمكن تعديلها من دون إهمال الاحتياجات الأساسية أو الالتزامات القائمة.
يقدم كتاب «أغنى رجل في بابل» قاعدة عملية للادخار، وهي تخصيص ١٠٪ على الأقل من الدخل. يمكن إدراج هذا المبلغ في الخطة الشهرية منذ البداية، بدل انتظار نهاية الفترة لمعرفة ما تبقى. وإذا كانت الالتزامات مرتفعة، فابدأ بمراجعة توزيع المصاريف وتحديد ما يمكن تأجيله أو تقليله. الأهم أن يكون الادخار بندًا مقصودًا في الخطة، لا نتيجة عارضة تتغير مع الإنفاق.
يعرض مثال عبدالله وسارة طريقة تطبيقية لإعادة ترتيب الأولويات؛ فقد خصصا ٢٠٪ من دخلهما الشهري للادخار بعد ضبط ميزانيتهما. لا يلزم أن تكون هذه النسبة مناسبة لكل شخص، فالمهم فهم أثر الالتزامات والنفقات على المبلغ المتاح. يمكن للقارئ استخدام المثال لمراجعة ميزانيته، ثم تحديد نسبة تناسب دخله وظروفه وتظل قابلة للاستمرار.
قسّم المصروفات إلى ثابتة ومتغيرة، ثم راجع كل مجموعة على حدة. فالفاتورة الشهرية تختلف عن شراء يتكرر بحسب الحاجة، وقد يستحق تكرار تناول الطعام خارج المنزل بندًا مستقلًا. دوّن المبلغ المتوقع لكل فئة، وقارنه بما أنفقته فعليًا. إذا ظهر فرق، فسجّل سببه، فقد يتعلق بتغير الحاجة أو بمصروف لم يدخل في الخطة.
تساعد مراجعة السجل في نهاية الشهر على اتخاذ قرار عملي للفترة التالية. اختر بندًا يحتاج إلى تعديل، مثل مصروف ترفيهي تجاوز المتوقع، وحدد كيفية إعادة توزيعه. واربط أي زيادة في الدخل بقرار مسبق، كدعم الادخار أو تغطية التزام قائم، بدل تركها للإنفاق التلقائي. بهذه الخطوات، يصبح تتبع الدخل والمصروفات وسيلة لفهم اختياراتك وتحسينها تدريجيًا.
وتقدم الكتب أمثلة متفاوتة لا ينبغي تحويلها إلى نسب موحدة: يوصي كتاب «أغنى رجل في بابل» بادخار 10% على الأقل من الدخل، وفي المثال التوضيحي خصص عبدالله وسارة 20% من دخلهما الشهري للادخار بعد إعادة ضبط ميزانيتهما. كما تروي بداية كتاب «المليونير التلقائي» قصة زوجين أمريكيين لم يتجاوز دخلهما المشترك 55 ألف دولار. يمكن أن تساعد هذه الأمثلة على بدء نقاش واقعي حول ما تسمح به الميزانية، مع اختيار التزام يمكن الحفاظ عليه ومراجعته عند تغير الظروف.
3. إدارة الديون وسدادها
تبدأ معالجة الديون بحصر الالتزامات في سجل واحد، مع تدوين الرصيد والقسط وموعد السداد لكل دين. تتيح لك هذه الخطوة رؤية الالتزامات مجتمعة بدل التعامل معها كمدفوعات منفصلة. بعد ذلك، قارن الأقساط بالدخل والمصروفات الأساسية، وحدد المبلغ المتاح للسداد من دون إهمال الاحتياجات اليومية. يوضح هذا التصنيف الالتزامات التي تضغط على الميزانية، ويساعدك على ترتيب السداد بناءً على صورة مالية واضحة.
تعتمد طريقة كرة الثلج على ترتيب الديون من الأقل قيمة إلى الأعلى، ثم توجيه المبلغ الإضافي للسداد نحو الدين الأقل قيمة أولًا. واصل دفع المستحقات الأخرى، وبعد تسوية الدين الأول انتقل إلى التالي في الترتيب. تجعل هذه الطريقة التقدم ملموسًا مع كل التزام يُسدَّد، لكنها تتطلب متابعة قائمة الديون وتحديث أرصدتها. اكتب ترتيبك بوضوح، وحدد الدين الذي تعمل على إنهائه حاليًا.
يعرض كتاب «التحول المالي الكلي» خطة من سبع خطوات للتخلص من الديون وبناء الاستقلال المالي. ومن أفكاره إعداد ميزانية دقيقة، ثم سداد الديون تدريجيًا قبل الاستثمار للمستقبل. يضع هذا التسلسل تنظيم المال وسداد الالتزامات في مقدمة الخطة، بدلًا من الانتقال مباشرة إلى الاستثمار مع استمرار ضغط الديون. يمكنك تطبيق الفكرة بتحديد أولويات السداد، وتسجيل المبالغ المدفوعة، ومراجعة الميزانية كلما تغيرت الالتزامات.
في مثال عبدالله وسارة، بلغت نسبة القروض إلى الدخل الشهري ٢٨٪ بعد احتساب قسط السيارة الجديد. يبين المثال أهمية النظر إلى القسط الجديد ضمن مجموع الالتزامات، لا بمعزل عن القروض القائمة. عند تقييم أي التزام إضافي، اجمع الأقساط الشهرية وقارنها بالدخل، ثم راجع أثرها في المصاريف الضرورية والقدرة على السداد. تمنح هذه المراجعة تصورًا أوضح عن مساحة الميزانية المتاحة، وتساعد على تجنب قرار لا ينسجم مع الخطة المالية.
تدعو كتب إدارة المال الشخصي إلى التعامل مع السداد بوصفه خطة متتابعة، لا قرارًا مؤقتًا. ابدأ بحصر الديون، ثم اختر ترتيبًا واضحًا وخصص للسداد مبلغًا يمكنك الالتزام به ضمن ميزانيتك. سجّل التقدم بعد كل دفعة، وأعد ترتيب الأولويات إذا تغيرت الالتزامات. وعند تسوية دين، وجّه المبلغ المخصص له إلى الدين التالي، كي تواصل السداد مع الحفاظ على وضوح الخطة وصلتها بأهدافك المالية.
4. إعداد الميزانية
تبدأ الميزانية بتحويل الخطة المالية إلى توزيع واضح للموارد. اجمع الالتزامات الثابتة، مثل السكن والفواتير، ثم خصص جزءًا للاحتياجات المتغيرة والأهداف المالية. سجّل البنود مع موعد كل منها وأهميته، لتعرف ما يجب تغطيته أولًا وما يمكن تعديله عند ظهور مصروف غير متوقع. لا تجعل الميزانية قائمة مشتريات فحسب، بل أداة تربط كل قرار بهدف أو التزام محدد.
بعد تقسيم البنود، اكتب المبلغ المتوقع لكل فئة، ثم سجّل ما أنفقته فعليًا خلال الشهر. عند المراجعة، قارن المبلغين وحدد سبب الفرق بدل الاكتفاء بملاحظة تجاوزه. إذا ارتفعت مصاريف الطعام مثلًا، راجع المشتريات المتكررة ومواعيدها، ثم عدّل تقدير الفئة للفترة المقبلة بما يناسب نمطك. وإذا بقي جزء من ميزانية الترفيه غير مستخدم، فانقله إلى أولوية أخرى بدل تركه بلا غرض.
تساعد مراجعة الميزانية قبل بداية الفترة على توزيع الدخل بين الالتزامات والأهداف. ابدأ بموعد وصول الدخل، ثم رتّب مواعيد الفواتير والأقساط لتعرف المبلغ المتاح بعد تغطيتها. بعد ذلك، خصص مبالغ للاحتياجات اليومية والادخار، واترك مجالًا للمصروفات التي يصعب تحديدها مسبقًا. يوضح هذا التسلسل أثر كل بند قبل الإنفاق، ويقلل الاعتماد على تقديرات ذهنية تتغير من يوم إلى آخر.
استخدم سجلًا بسيطًا يتضمن اسم البند والمبلغ المتوقع والمبلغ الفعلي وسبب الاختلاف. قد يكشف لك أن اشتراكًا متكررًا لم يعد يلبي حاجة قائمة، أو أن تكلفة التنقل تتغير بحسب أيام العمل. لا تحذف بندًا أساسيًا لمجرد تجاوز المصروفات للخطة؛ راجع البدائل الممكنة أولًا، ثم وزّع التعديل على البنود الأقل أولوية. وهكذا تعكس الميزانية قرارات واقعية بدل أن تبقى تصورًا نظريًا.
تحتاج الخطة إلى مراجعة عند تغير الدخل أو الالتزامات، لا إلى إعادة بنائها بالكامل مع كل اختلاف. حدّث البند المتأثر، ثم افحص أثر التعديل في بقية الفئات. إذا ظهر مصروف سنوي، فأدرجه ضمن التخطيط المقبل، ووزّع تكلفته على الفترات السابقة لموعده بدل اعتباره مفاجأة. تساعدك هذه الممارسة على استخدام الميزانية ومقارنة قراراتك الفعلية بأولوياتك المالية.
يعرض كتاب «التحول المالي الكلي» إعداد ميزانية دقيقة وسداد الديون تدريجيًا قبل الاستثمار للمستقبل. ويجمع هذا التوجيه بين إعداد الميزانية بعناية، ومواصلة سداد الديون على مراحل، وتأجيل الاستثمار إلى ما بعد ذلك ضمن ترتيب واضح للأولويات المالية.
TABO BOOKS: كتب مال وأعمال
تتيح TABO BOOKS للقارئ مواصلة التعرف إلى الوعي المالي عبر كتب المال والأعمال والثروة، بعد استكشاف موضوعات الميزانية والادخار والديون. وإذا كان هدفك فهم أثر العادات والقرارات في تعاملك مع المال، فقد تساعدك كتب علم النفس على استكشاف هذا الجانب. أما كتب ريادة الأعمال، فتناسب من يرغب في توسيع معرفته بمبادئ تأسيس المشاريع وإدارتها.
اختر موضوع القراءة بحسب السؤال الذي تريد الإجابة عنه؛ فقد يوسع كتاب عن الثروة فهمك للأصول، بينما يقربك كتاب في المال والأعمال من مفاهيم التخطيط المالي. وتقدم TABO BOOKS كتبها بصيغة PDF، كما توفر باقات كتب رقمية مختارة، من دون اشتراكات دورية. لزيارة TABO BOOKS واستكشاف الكتب، تفضل بزيارة الموقع.
اجعل القراءة بداية لخطوة مالية واعية
تصبح المعرفة المالية أكثر فائدة حين تتحول إلى عادة للتعلم والمراجعة، لا إلى أفكار تُقرأ ثم تُترك. اختر موضوعًا تريد التعمق فيه، واكتب ما تحتاج إلى فهمه قبل بدء القراءة. قد ترغب في التركيز على سلوكك تجاه المال، أو إدارة مشروع، أو توسيع معرفتك بالثروة. يساعدك وضوح هذا الاختيار على انتقاء قراءة أقرب إلى حاجتك بدل التنقل بين موضوعات لا تخدم هدفًا محددًا.
تمنحك كتب إدارة المال الشخصي مدخلًا للتفكير في قراراتك، وتوفر TABO BOOKS كتبًا رقمية في المال والأعمال وعلم النفس وريادة الأعمال. اجعل اختيار الكتاب امتدادًا للسؤال الذي يشغلك، ثم دوّن فكرة تريد اختبارها في حياتك اليومية. بهذه الطريقة، تصبح القراءة وسيلة للتأمل واتخاذ قرارات أكثر اتساقًا مع أولوياتك، لا مجرد جمع للمعلومات.
لا يلزم أن تبدأ بخطة كبيرة؛ يكفي أن تحدد موضوعك التالي وتمنحه وقتًا للقراءة والتفكير. استكشف كتب TABO BOOKS واختر ما يلائم مسارك المعرفي، ثم واصل بناء فهمك المالي بهدوء وثبات.