القرار المالي السليم لا يعتمد على الأرقام وحدها، بل يتأثر أيضاً بالعواطف والعادات اليومية. تساعد كتب الثقافة المالية على فهم هذه الجوانب، ويعرض كتاب «سيكولوجية المال» 19 درساً عن أثر السلوك البشري وإدارة العواطف في القرارات المالية. كما تتناول كتب أخرى الادخار والاستثمار والتمييز بين الأصول والالتزامات.
قد يبدو الادخار وحده كافياً لبناء الأمان، أو قد ترتبط الثروة في ذهنك بمقدار الدخل فقط. لكن فهم عادات الإنفاق، وضبط القرارات في أوقات تقلب السوق، ومعرفة ما ينمّي المال وما يستنزفه، يمنحك أساساً أوضح لاتخاذ قراراتك المالية، من دون افتراض أن كتاباً واحداً يضمن نتيجة بعينها.
في هذا المقال، ستتعرف إلى كتب تشرح أثر العواطف في القرارات المالية، وتعرض أساليب عملية للتفكير في الادخار والاستثمار، وتوضح الفرق بين الأصول والالتزامات. كما ستجد مدخلاً منظماً يساعدك على اختيار القراءة الأقرب إلى ما تريد فهمه، سواء أكنت تراجع عادات الإنفاق أم تسعى إلى تكوين نظرة أوسع لبناء الثروة.
النقاط الرئيسية
- لاحظ أثر الخوف والطمع في قراراتك المالية، وافصل بين تقلبات السوق وخطتك طويلة الأجل.
- تتبّع نفقاتك وحدد ما يمكن ادخاره لتقليل الإنفاق غير الضروري وبناء عادة مالية واعية.
- وازن بين الادخار والاستثمار، وافهم كيف يساعد التحليل وتقليل المخاطر على اتخاذ قرارات أكثر اتزاناً.
- قيّم ممتلكاتك والتزاماتك بحسب أثرها في دخلك، لا بحسب مظهرها أو قيمتها الظاهرة فقط.
جدول المحتويات
1. أثر السلوك والعواطف في القرارات المالية
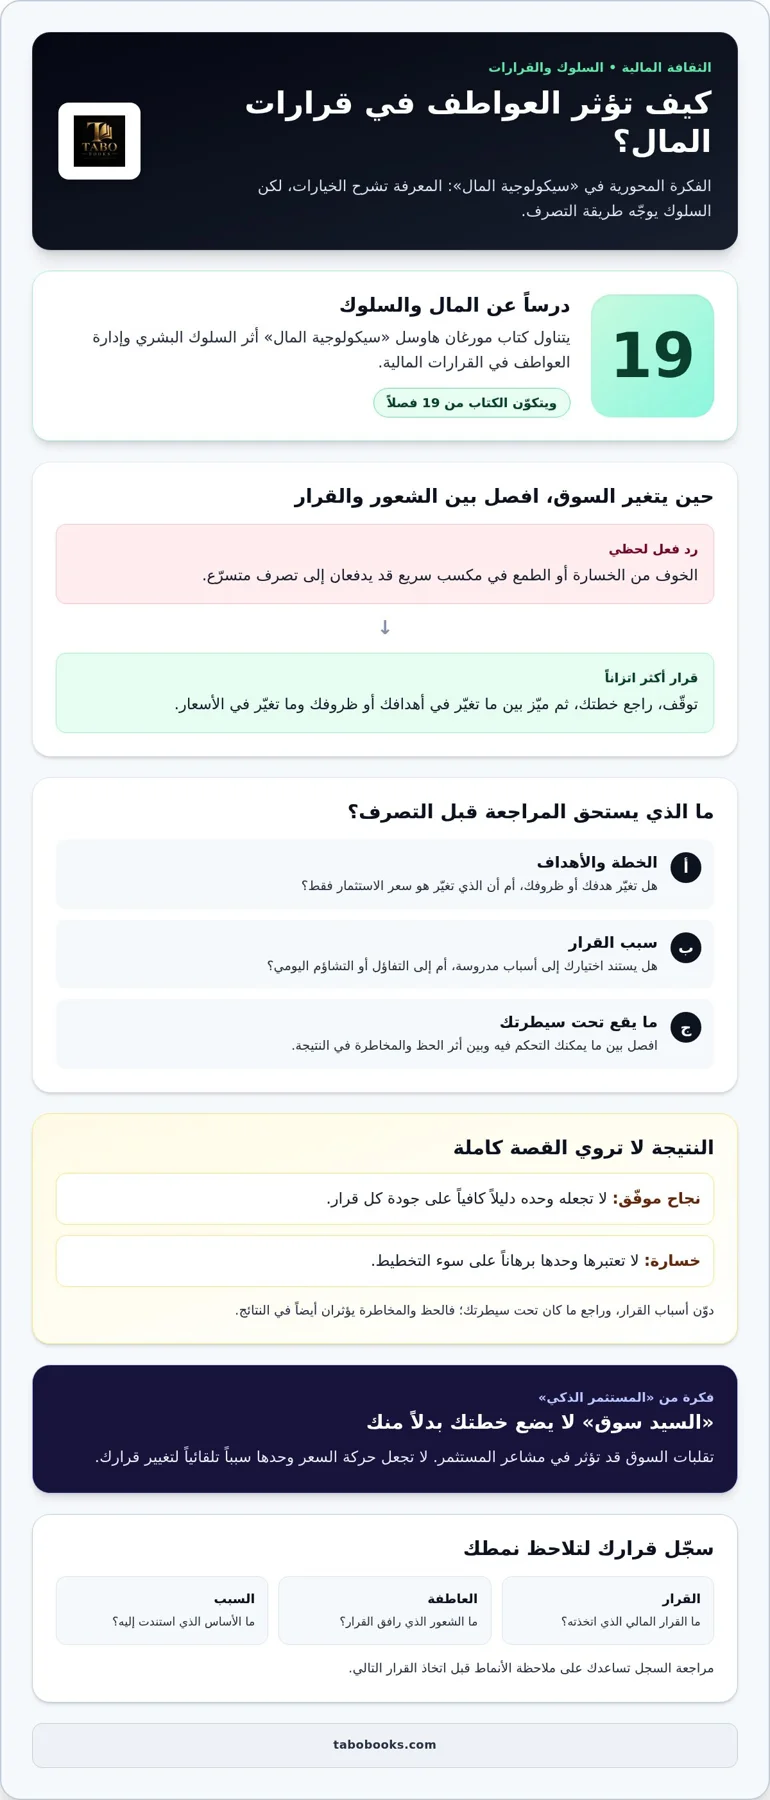
تقدم كتب الثقافة المالية زاوية تتجاوز الحساب، لأنها تربط القرارات بالعادات والانفعالات. يطرح مورغان هاوسل في كتاب «سيكولوجية المال» 19 درساً عن السلوك البشري وإدارة العواطف مالياً. ويتكون الكتاب من 19 فصلاً، ما يتيح تناول الأفكار عبر موضوعات مستقلة ومترابطة.
تتمحور الفكرة حول أن التحكم في العواطف وتجنب الاندفاع قد يكونان أهم للنجاح المالي من المعرفة الأكاديمية أو ارتفاع معدل الذكاء. فالمعرفة تشرح الخيارات، لكن السلوك يحدد طريقة التصرف عند الخوف من الخسارة أو الرغبة في مكسب سريع. عند هبوط استثمار مثلاً، يساعد التوقف ومراجعة الخطة على التمييز بين القرار المدروس ورد الفعل اللحظي.
ويلفت الكتاب إلى دور الحظ والمخاطرة في النتائج، محذراً من إرجاع النجاح كله إلى المهارة أو الذكاء. يساعد هذا التمييز على تقييم التجارب باتزان: لا تعدّ نتيجة موفقة واحدة دليلاً كافياً على جودة كل قرار، ولا تعتبر الخسارة وحدها برهاناً على سوء التخطيط. دوّن أسباب القرار وراجع ما كان تحت سيطرتك.
وفي «المستثمر الذكي»، يوضح مفهوم «السيد سوق» كيف يمكن لتقلبات السوق أن تؤثر في مشاعر المستثمر. والتطبيق العملي هو ألا تدع التفاؤل أو التشاؤم اليومي يغيّران خطتك تلقائياً. قبل أي تعديل، دوّن ما تغير في أهدافك أو ظروفك، ثم قارنه بما تغير في الأسعار، فحركة السعر وحدها لا تكفي سبباً للتصرف.
هل توجد كتب مجانية عن الثقافة المالية بصيغة PDF؟ نعم، تكون النسخة المجانية مناسبة للقراءة عندما يتيحها صاحب الحقوق أو جهة مخولة. ميّز ذلك عن الملف مجهول المصدر، ولا تفترض أن كل نسخة رقمية متاحة مجاناً بإذن. ولتطبيق أفكار هاوسل، سجّل قراراً مالياً اتخذته مؤخراً، والعاطفة التي رافقته، والسبب الذي استندت إليه. استخدم سجلّك لملاحظة الأنماط قبل اتخاذ القرار التالي.
ومن هذا المنظور، لا تكفي معرفة الخيارات المالية وحدها لتوجيه القرار؛ فطريقة التعامل مع الانفعال قد ترجح كفة الاختيار المتزن. ويعرض كتاب «سيكولوجية المال» 19 درساً عن أثر السلوك البشري وإدارة العواطف في القرارات المالية، ويرى أن ضبط المشاعر وتجنب الاندفاع أهم من المعرفة الأكاديمية أو ارتفاع معدل الذكاء لتحقيق النجاح المالي. لذلك يفيد التمهل قبل التصرف، خصوصاً حين تدفع العاطفة إلى قرار سريع، مع تذكّر أن النتيجة لا تعكس بالضرورة جودة القرار وحدها.
يساعد الاعتراف بدور الحظ والمخاطرة على تجنب نسبة النجاح بالكامل إلى المهارة أو الذكاء. كذلك، يذكّر مفهوم «السيد سوق» في «المستثمر الذكي» بألا تتحكم تقلبات السوق العاطفية في قراراتك. عند التفكير في تغيير قرار، ميّز بين الاستجابة لمشاعر التقلب والاختيار المبني على ما تراه مناسباً؛ فلا تجعل تقلبات السوق موجهاً تلقائياً لسلوكك المالي.
2. الادخار والفرق بين الثراء الحقيقي والتظاهر به
يعرض كتاب «سيكولوجية المال» الادخار بوصفه مهارة تساعد على بناء مستقبل مالي أكثر استقراراً. فالمال الذي لا تنفقه يتيح لك مساحة للتعامل مع احتياج لاحق أو تغيير قرار، من دون الاعتماد كلياً على دخل اللحظة. لذلك، لا يرتبط الادخار بارتفاع الدخل وحده، بل بما تختار الاحتفاظ به بعد الوفاء بالتزاماتك الأساسية.
ابدأ بميزانية تسجل مصادر دخلك ونفقاتك الفعلية، ثم تتبع مصروفاتك بانتظام. صنّفها إلى احتياجات متكررة، ومشتريات يمكن تأجيلها، ونفقات صغيرة تتكرر من دون انتباه. مثلاً، يكشف تسجيل المشتريات المتفرقة خلال الأسبوع عن أثرها الإجمالي. لا تعتمد على ذاكرتك لتقدير الإنفاق؛ راجع ما دفعته، ثم حدد بنداً واحداً يمكنك ضبطه.
يساعد هذا الأسلوب على التمييز بين تكوين الثروة وإظهار مظاهرها. فقد يشتري شخص شيئاً باهظاً ليبدو ميسوراً، فيما يذهب دخله إلى الإنفاق ولا يبقى مجال للادخار. وقد يختار شخص آخر إنفاقاً أقل ظهوراً، ويحتفظ بجزء من دخله لأهداف مستقبلية. فالمظهر وحده لا يكشف مقدار ما يملكه الشخص أو ما يتحمله من التزامات.
لجعل الادخار عادة مستمرة، اربطه بهدف واضح، مثل الاستعداد لنفقة متوقعة أو توفير مساحة لخياراتك المستقبلية. أدرج الهدف في ميزانيتك، وافصل المبلغ المخصص له عن المال اليومي. ثم راجع النفقات التي لا تخدم احتياجاً أو هدفاً، وقلّلها تدريجياً بدلاً من وضع خطة يصعب الالتزام بها. وتجنب مقارنة قدرتك المالية بمشتريات الآخرين، فالدخل والالتزامات يختلفان.
تمنحك هذه الخطوات طريقة عملية لفهم عاداتك: توضح الميزانية أين يذهب المال، ويكشف تتبع النفقات ما يمكنك تغييره، فيما يبيّن الهدف سبب ادخارك. عند قراءة «سيكولوجية المال»، ركّز على هذا الجانب وطبّق فكرة واحدة على إنفاقك. قيّم تقدمك بانتظام تسجيل النفقات والالتزام بهدفك، لا بمظهر مشترياتك أو مقارنة نمط حياتك بما تراه حولك.
3. الاستثمار بدل الاكتفاء بالادخار
يحفظ الادخار جزءاً من الدخل، أما الاستثمار فيوجّه المال إلى أصول يُرجى أن تنمو قيمتها أو تدر دخلاً. يوضح كتاب «أب غني وأب فقير» أهمية توجيه الدخل نحو بناء الثروة بدلاً من الاعتماد على الوظيفة التقليدية وحدها. لا يعني ذلك إهمال الادخار، بل فهم اختلاف دوره عن الاستثمار: تساعد المدخرات على مواجهة النفقات، بينما يهدف الاستثمار إلى تنمية المال على مدى أطول.
يعرض بنيامين جراهام في كتاب «المستثمر الذكي» منهجاً يعتمد على الحساب بدلاً من العاطفة والتكهن. يبدأ القارئ بدراسة قيمة الشركة ومقارنتها بسعر السهم قبل اتخاذ القرار. ويركز الكتاب على شراء الأسهم بأقل من قيمتها الجوهرية، بما يوفر هامش أمان في مواجهة أخطاء التقييم وتقلبات السوق. عملياً، لا تشترِ لمجرد ارتفاع السعر أو انتشار التفاؤل.
ومن الخطوات التي يشرحها جراهام بناء محفظة دفاعية توزع الاستثمارات بين السندات والأسهم القيادية. يهدف هذا الأسلوب إلى تبسيط إدارة المحفظة وتقليل الاعتماد على توقع حركة أصل واحد. قبل اختيار أي استثمار، حدد هدفك، وافهم طبيعة الأصل، ثم قيّم المخاطر التي قد تؤثر في قيمته. لا يلغي التوزيع المخاطر، لكنه يساعد على عدم ربط المحفظة كلها بأداء استثمار منفرد.
لأن الاستثمار والادخار يؤديان وظيفتين مختلفتين، ابدأ بتحديد الغاية من المال. احتفظ بالمبلغ المخصص للنفقات القريبة ضمن خطة الادخار، ثم ادرس ما يمكنك توجيهه إلى أهداف أبعد. بعد ذلك، دوّن أسباب اختيارك لكل أصل والعوامل التي قد تدفعك إلى مراجعته. تساعدك هذه الخطوات على التمييز بين قرار يستند إلى التحليل وآخر تحركه حركة السوق أو أحاديث الآخرين.
تقدم هذه الكتب مفاهيم للتفكير، لا وصفة واحدة تناسب الجميع. استفد من «المستثمر الذكي» لفهم هامش الأمان والتقييم، ومن «أب غني وأب فقير» لمراجعة طريقة توجيه الدخل. ثم حوّل الفكرة إلى سؤال عملي عند كل قرار: ما الهدف من هذا المال، وما المخاطر التي أفهمها؟ بهذا الترتيب، يصبح الاستثمار امتداداً واعياً لخطة الادخار، لا اندفاعاً وراء عائد متوقع.
4. التمييز بين الأصول والالتزامات
يقدم كتاب «أب غني وأب فقير» قاعدة عملية للتمييز بين الأصول والالتزامات: الأصل يدر دخلاً، والالتزام يستنزف المال. تساعدك هذه النظرة على تقييم أثر الممتلكات في التدفق النقدي بدلاً من الاكتفاء بسعرها أو مكانتها الاجتماعية. فامتلاك شيء ثمين لا يعني تلقائياً أنه يزيد الدخل أو يحسن الوضع المالي.
طبّق الفكرة بتسجيل ما يدخل إلى ميزانيتك وما يخرج منها بسبب ممتلكاتك. فالعقار المؤجر، مثلاً، قد يدر دخلاً، بينما تترتب على منزل السكن نفقات مستمرة. لا يكفي اسم الأصل أو نوعه للحكم عليه؛ راجع الدخل والنفقات المرتبطة به، ثم قيّم أثره الفعلي في ميزانيتك.
تتضح أهمية هذا التمييز عند مقارنة الشراء بمردوده المالي. قد تلبي سيارة للاستخدام اليومي حاجة مهمة، لكنها تستلزم نفقات تشغيل وصيانة، ولا تدر دخلاً لمجرد ارتفاع سعرها عند الشراء. أما الأصل الذي يحقق دخلاً، فيُقيّم بما يضيفه فعلياً بعد احتساب نفقاته. ليس المقصود إصدار حكم على القرار، بل طرح أسئلة أدق قبل الالتزام.
لتحليل وضعك، اكتب ممتلكاتك والتزاماتك في قائمتين، ثم أضف إلى كل بند أثره في الدخل والمصروفات. اسأل عن كل ممتلك: هل يدر دخلاً، أم يتطلب إنفاقاً مستمراً، أم يجمع بين الأمرين؟ وراجع الالتزامات المالية المرتبطة به، لأن الدخل الظاهر وحده لا يوضح أثره كاملاً. تجعل هذه الخطوة صورتك أوضح قبل اتخاذ قرار شراء أو بيع.
يرتبط الثراء، وفق إطار «أب غني وأب فقير»، بزيادة الأصول التي تدر دخلاً، لا بمجرد جمع المقتنيات. لذلك، قارن بين قراراتك وفق أثرها في التدفق النقدي، لا مظهرها. قد يكون الشيء ضرورياً لحياتك، مع بقائه بنداً يستهلك المال. ويساعدك فهم الفرق بين الحاجة والعائد على ترتيب الأولويات من دون الخلط بين قيمة الممتلكات وقدرتها على توليد دخل.
ومن المفيد أن تجعل هذا المبدأ معياراً للمراجعة، لا تصنيفاً ثابتاً تحدده أسماء الممتلكات. اسأل عند كل قرار: هل يضيف هذا الاختيار مورداً إلى ميزانيتك، أم يزيد ما يستنزفه؟ ثم وازن بين الأثرين قبل اعتباره خطوة نحو تنمية الثروة. ويعرض كتاب «أب غني وأب فقير» التمييز بين الأصول التي تدر دخلاً والالتزامات التي تستنزف المال بوصفه مبدأً لتنمية الثروة.
عند ترتيب الأولويات، لا تجعل الرغبة في اقتناء شيء أو الاحتفاظ به بديلاً عن فحص أثره المالي. دوّن ما تتوقعه وما يتحقق فعلياً، ثم راجع تقييمك إذا اختلفت النتيجة. بهذه الطريقة، يبقى حكمك مرتبطاً بما يضيفه البند أو يستنزفه، ويصبح توجيه المال نحو تنمية الثروة أكثر وعياً.
TABO BOOKS: كتب مال وأعمال
تتيح TABO BOOKS مواصلة القراءة عن الوعي المالي من خلال كتب رقمية في المال والأعمال والثروة. إذا رغبت في التعمق بعد التعرف إلى الادخار والاستثمار، فاختر موضوعاً يعالج الجانب الذي تريد فهمه، مثل سلوكك المالي أو بناء مشروع أو تنمية الثروة. وتضم المنصة أيضاً كتباً في علم النفس، تساعدك على استكشاف العادات والدوافع المؤثرة في القرارات اليومية.
ابدأ بعنوان يناسب سؤالك الحالي، ثم دوّن فكرة عملية لتطبيقها على ميزانيتك أو طريقة تقييمك للأصول. هكذا تصبح القراءة خطوة في مسار تعلم متدرج، لا بديلاً عن مراجعة قراراتك وظروفك المالية. تصفح الكتب الرقمية لدى TABO BOOKS عبر tabobooks.com لاكتشاف ما يناسب اهتماماتك.
حوّل المعرفة إلى عادة مالية واعية
اجعل قراءتك بداية لمراجعة طريقة تفكيرك، لا محطة تنتهي بإغلاق الكتاب. اختر فكرة ترتبط بقرار مالي يشغلك، واكتب كيف يمكن أن تغيّر طريقة تقييمك له. ثم ارجع إلى ملاحظتك لاحقاً لتعرف ما الذي اتضح لك والأسئلة التي تحتاج إلى قراءة أعمق. بهذه الممارسة، تتحول كتب الثقافة المالية من معلومات عامة إلى أداة تساعدك على بناء فهمك الشخصي.
ابدأ بالمجال الأقرب إلى اهتمامك الحالي. تمنحك كتب المال والأعمال مدخلاً إلى القرارات المالية، وتساعدك كتب علم النفس على استكشاف دوافع السلوك، فيما توسع كتب ريادة الأعمال نظرتك إلى بناء المشاريع. اختر موضوعاً محدداً، واقرأ بتأنٍ، ثم دوّن ما تريد استكشافه في قراءتك التالية. ليس المطلوب جمع عناوين كثيرة، بل بناء مسار معرفي مترابط يناسب أسئلتك وأولوياتك.
للعثور على قراءة تناسب اهتمامك، تواصل مع TABO BOOKS لاختيار كتابك. ابدأ بخطوة صغيرة، وامنح أفكارك وقتاً لتتحول إلى فهم أعمق وقرارات أكثر وعياً.